Pour calculer les montants d’une facture, appliquez la TVA au prix HT, puis additionnez les deux montants. À 20 %, 100 € HT donnent 20 € de TVA et 120 € TTC. Pour retrouver le HT, divisez le TTC par 1,20.
Le calcul HT TVA TTC sert à fixer vos prix, contrôler vos factures et préserver votre marge. Encore faut-il utiliser le bon taux et traiter correctement les remises et les arrondis.
Ce guide concerne les ventes intérieures ordinaires en France métropolitaine, hors régimes particuliers. Les informations réglementaires ont été vérifiées le 2 novembre 2026.
Pourquoi distinguer HT, TVA et TTC sur une facture ?
Le montant hors taxes correspond au prix avant TVA. La taxe sur la valeur ajoutée s’applique à cette base lorsque l’opération est taxable. Le montant toutes taxes comprises représente le total facturé, taxe incluse.
Cette distinction évite de surestimer votre chiffre d’affaires. Un revendeur encaisse 240 € TTC pour un article soumis à 20 % de TVA. Sa vente représente 200 € HT et 40 € de taxe collectée. Les 240 € encaissés ne constituent donc pas une recette entièrement disponible.
Pour analyser votre marge, comparez des montants cohérents. Lorsque la TVA sur vos achats est intégralement récupérable, raisonnez généralement en HT. Une taxe non déductible entre, en revanche, dans votre coût d’achat.
Anticipez aussi les décaissements fiscaux. Notre guide sur la gestion de la trésorerie en PME aide à distinguer l’argent encaissé des sommes nécessaires aux prochaines échéances.
Quelles formules utiliser pour le calcul HT TVA TTC ?
Quatre formules permettent de convertir un prix et d’isoler sa taxe. Utilisez le taux sous forme décimale : 20 % devient 0,20 ; 5,5 % devient 0,055. Le coefficient multiplicateur correspond à un plus ce taux.
| Montant recherché | Formule |
| TVA depuis le HT | HT × taux |
| TTC depuis le HT | HT × (1 + taux) |
| HT depuis le TTC | TTC ÷ (1 + taux) |
| TVA depuis le TTC | TTC − HT |
Ainsi, le coefficient vaut 1,20 à 20 %, 1,10 à 10 % et 1,055 à 5,5 %. À 2,1 %, utilisez 1,021. Vérifiez toujours le taux avant de choisir votre coefficient.
Pour une prestation de 250 € HT taxée à 20 %, la TVA atteint 50 €. Le client doit régler 300 € TTC. Vous retrouvez le même résultat en calculant directement 250 × 1,20.
Ces formules s’appliquent à un montant relevant d’un seul taux. Pour un panier mixte, calculez chaque groupe séparément. Additionnez ensuite les bases HT et les taxes obtenues.
Comment calculer le TTC après une remise commerciale ?
Une remise immédiate réduit le prix servant de base au calcul de la TVA. Déterminez d’abord le montant brut HT. Appliquez ensuite la réduction, puis calculez la taxe sur le montant net obtenu.
Un revendeur vend trois claviers à 80 € HT pièce. Le total brut atteint 240 € HT. Il accorde une remise de 10 %, soit 24 €. La base taxable devient donc 216 € HT.
Avec une TVA de 20 %, la taxe représente 216 × 0,20 = 43,20 €. Le total à payer atteint 259,20 € TTC. Sans remise, cette commande aurait coûté 288 € TTC. L’économie du client est donc de 28,80 € TTC.
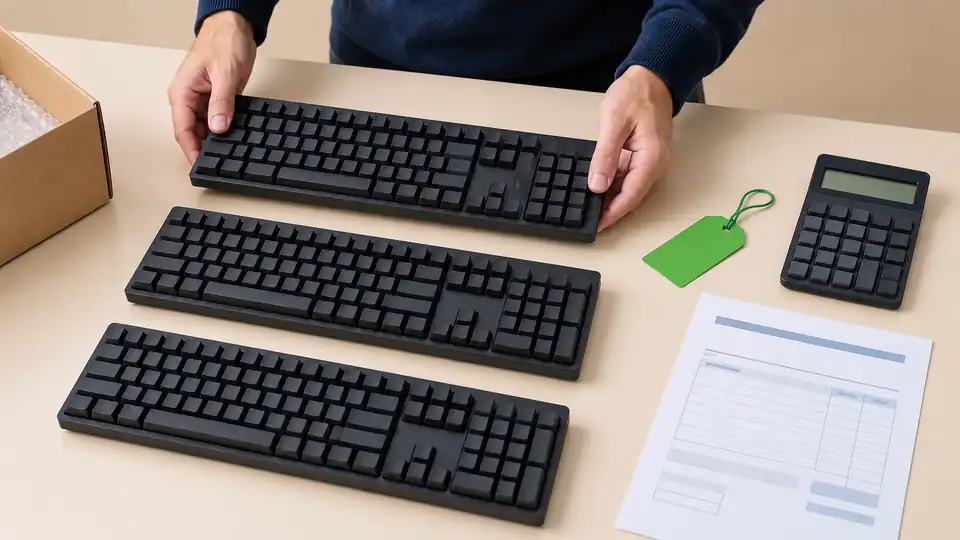
Sur la facture, faites apparaître clairement la réduction et les montants correspondants. Si plusieurs taux sont présents, répartissez une remise globale entre les bases concernées selon son périmètre. Une réduction portant uniquement sur les claviers ne doit pas diminuer la base taxable des autres produits.
Comment passer du TTC au HT sans se tromper ?
Pour retrouver le prix hors taxes, divisez le TTC par le coefficient correspondant au taux. À 20 %, la formule est HT = TTC ÷ 1,20. À 5,5 %, elle devient HT = TTC ÷ 1,055.
Un accessoire informatique coûte 59,90 € TTC à 20 %. Son prix HT exact est 49,9166… €. Présenté au centime, il représente 49,92 € HT. La différence avec le TTC donne 9,98 € de TVA.
Ne retirez pas directement 20 % du TTC. Sur 120 €, cette opération donnerait 96 €, alors que le prix HT est de 100 €. Le pourcentage de taxe s’applique au HT, et non au montant final.
Vous pouvez aussi calculer directement TVA = TTC × taux ÷ (1 + taux). À 20 %, cela revient à diviser le TTC par six. Réservez cette astuce à ce taux. Conservez les décimales intermédiaires jusqu’à l’étape d’arrondi prévue par votre méthode de facturation.
Quel taux appliquer aux produits et services facturés ?
En France métropolitaine, les principaux taux sont 20 %, 10 %, 5,5 % et 2,1 %. Leur application dépend de la nature de l’opération et des conditions légales. Le vendeur ne choisit pas librement son taux.
Les accessoires informatiques et les vêtements relèvent généralement de 20 %. Les livres bénéficient habituellement de 5,5 %. Certains transports de voyageurs relèvent de 10 %. Le taux de 2,1 % concerne notamment certains médicaments remboursables.
Pour vérifier votre catégorie, consultez les taux de TVA applicables aux entreprises. Cette ressource du ministère de l’Économie distingue aussi les spécificités territoriales.
Une entreprise en franchise en base ne facture pas la TVA sur les opérations couvertes par ce régime. Ne confondez pas cette situation avec une vente taxable à taux nul. Notre guide sur la TVA pour les TPE et PME présente les notions de régime, de collecte et de déclaration.
Cas pratique : une facture avec deux taux de TVA
Prenons une simulation pédagogique de commande e-commerce, sans livraison facturée ni remise. Un revendeur français vend deux claviers à 50 € HT chacun. Il ajoute trois livres imprimés à 20 € HT pièce. Aucun témoignage client n’est associé à cet exemple.
Les claviers représentent 100 € HT. Au taux de 20 %, la TVA atteint 20 €, pour un total de 120 € TTC. Les livres représentent 60 € HT. À 5,5 %, leur taxe atteint 3,30 €, soit 63,30 € TTC.
La facture totalise 160 € HT, 23,30 € de TVA et 183,30 € TTC. Son récapitulatif distingue les deux bases taxables et les deux montants de taxe. Appliquer 20 % à toute la commande produirait 192 € TTC : une surfacturation de 8,70 €.
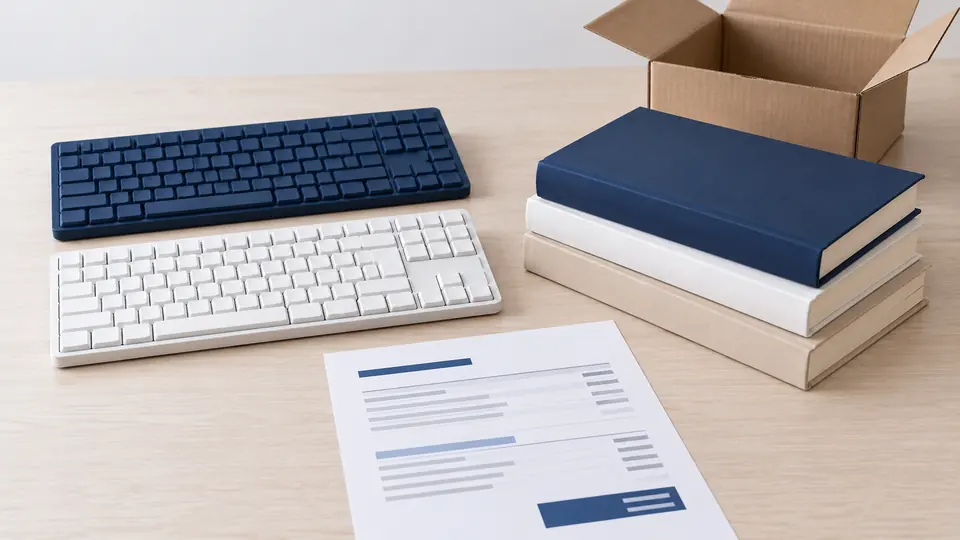
Pour contrôler cette vente, rapprochez le panier, la facture et le paiement. Si une marketplace retient une commission, le versement bancaire sera inférieur. Cette retenue ne réduit pas automatiquement le prix facturé à l’acheteur.
Comment gérer les arrondis et les écarts d’un centime ?
Une facture peut présenter un écart selon l’étape choisie pour arrondir la TVA. Le calcul par ligne et le calcul sur une base regroupée ne donnent pas toujours le même centime. Il faut comprendre la méthode utilisée avant de chercher une erreur.
Prenons trois lignes de 0,03 € HT, taxées à 20 %. Chaque ligne produit 0,006 € de TVA. Arrondie séparément au centime le plus proche, chaque taxe devient 0,01 €, soit 0,03 € au total.
En regroupant les bases, vous obtenez 0,09 € HT. La taxe exacte atteint 0,018 €, arrondie à 0,02 €. L’écart entre les deux méthodes est donc de 0,01 €.
Cet exemple explique un mécanisme mathématique ; il ne justifie pas une correction arbitraire. Vérifiez les paramètres du logiciel et la cohérence du récapitulatif. Faites valider la méthode retenue par votre comptable. Lorsque le prix TTC constitue votre point de départ, contrôlez aussi sa concordance avec le montant réellement facturé.
Top 5 des erreurs qui faussent une facture
Avant l’émission, contrôlez ces cinq points. Cette vérification complète les calculs automatiques et aide à repérer les anomalies entre votre catalogue et votre facture.
1. Retirer 20 % du TTC. Divisez plutôt par 1,20 pour retrouver le HT lorsque le taux applicable est de 20 %.
2. Appliquer un taux unique au panier. Séparez les bases lorsque plusieurs catégories fiscales sont présentes. Un livre et un clavier ne suivent généralement pas le même taux.
3. Oublier une remise immédiate. La taxe doit être calculée sur la base nette concernée, après la réduction commerciale.
4. Mélanger les méthodes d’arrondi. Utilisez un paramétrage cohérent. Expliquez tout écart avant de modifier un montant affiché.
5. Assimiler TVA collectée et TVA due. La déclaration dépend également de la TVA déductible et des règles d’exigibilité applicables.
Une facture correcte doit aussi comporter les mentions exigées. L’exactitude du total ne suffit donc pas à assurer sa conformité.
Comment choisir un outil pour calculer vos factures ?
Un calculateur suffit pour vérifier ponctuellement un prix. Pour facturer régulièrement, choisissez un logiciel gérant vos taux, remises, avoirs et règles d’arrondi. Un revendeur doit aussi vérifier la correspondance entre sa boutique et ses factures.
Testez une commande simple, une remise et un panier mixte avant de vous engager. Les exemples précédents doivent produire 259,20 € TTC après réduction et 183,30 € TTC pour les deux taux. Examinez également les exports comptables.
Notre comparatif sur les applications de facturation pour TPE et PME aide à préparer cette sélection.
Comparez enfin le coût total, les connexions disponibles et l’assistance proposée. Demandez une démonstration avec vos propres références produits. Votre objectif est de retrouver une commande complète sans ressaisie et de comprendre chaque montant calculé avant l’émission définitive.
Tendances : automatisation et facturation électronique
L’automatisation facilite le calcul des factures, mais elle reproduit aussi les erreurs de paramétrage. Une référence associée au mauvais taux restera incorrecte sur toutes les commandes suivantes. Contrôlez donc votre catalogue avant de connecter vos outils.
Pour les entreprises concernées, la réception des factures électroniques s’impose depuis le 1er septembre 2026. L’émission devient obligatoire au 1er septembre 2027 pour les PME et micro-entreprises. Vérifiez le calendrier officiel de la facturation électronique pour situer votre activité.
Demandez au fournisseur comment sa solution se raccorde à une plateforme agréée. Un simple PDF envoyé par courriel ne suffit pas aux obligations de la réforme. En e-commerce, distinguez les opérations entre entreprises et les ventes aux particuliers, soumises à des dispositifs différents.
La priorité reste de fiabiliser les taux, les données clients et les montants avant d’automatiser leur transmission.
FAQ : les réponses rapides sur le calcul HT TVA TTC
Ces réponses résument les conversions essentielles pour une facture simple. Identifiez toujours le taux et le régime applicables avant de reprendre une formule.
Comment calculer la TVA à 20 % ?
Multipliez le montant HT par 0,20. Pour 150 € HT, la taxe représente 30 €. Le total atteint 180 € TTC.
Comment retrouver le HT à partir du TTC ?
Divisez le TTC par un plus le taux décimal. À 5,5 %, 105,50 € TTC divisés par 1,055 donnent 100 € HT.
Peut-on utiliser un coefficient unique avec plusieurs taux ?
Non. Calculez séparément chaque base et chaque taxe. Additionnez ensuite les montants pour obtenir le total de la facture.
Un micro-entrepreneur facture-t-il toujours sans TVA ?
Non. Cela dépend de son régime et de sa situation. La franchise en base dispense de facturer la taxe sur les opérations couvertes, mais le statut seul ne suffit pas.
À propos de l’auteur :
Cet article a été rédigé par Sophie, experte des outils de gestion et de la transformation numérique des entreprises (TPE/PME). Elle accompagne depuis plus de 8 ans les entrepreneurs indépendants.
Retrouvez Sophie, experte des outils de gestion pour TPE/PME.
Commentaires récents