Pour faire une facture conforme, identifiez le vendeur et le client. Ajoutez un numéro unique, les dates, le détail vendu, la TVA et les conditions de paiement. Contrôlez les mentions particulières, puis transmettez le document par le circuit applicable.
Ce guide concerne principalement les opérations françaises des indépendants, TPE, PME et revendeurs. Vous trouverez les contrôles essentiels, une facture d’exemple et un cas de retour produit. L’objectif : produire un document compréhensible, vérifiable et correctement suivi.
Mise à jour : 2 novembre 2026.
Pourquoi une facture conforme sécurise vos ventes
Une facture précise permet au client de comprendre immédiatement ce qu’il doit payer. Elle documente la vente et justifie les écritures comptables. Sa qualité facilite aussi le rapprochement avec la commande, la livraison et le règlement.
Pour un revendeur informatique, « dix claviers K100 » reste plus utile que « matériel divers ». La référence et la quantité permettent de vérifier la réception. Le service comptable dispose alors d’informations exploitables sans solliciter votre équipe.
La conformité protège également votre organisation. Une mauvaise adresse, une remise oubliée ou un doublon oblige à produire des corrections. Ces échanges mobilisent du temps et peuvent ralentir le traitement du paiement.
Pour organiser le suivi, consultez notre guide sur la comptabilité d’entreprise : obligations, méthode et outils. Il replace la facture dans votre gestion quotidienne. La bonne approche consiste à relier chaque vente à ses justificatifs, plutôt qu’à accumuler des documents isolés.
Quand faut-il établir une facture ?
Entre professionnels, une facture est obligatoire pour chaque vente de biens ou prestation. Elle s’établit habituellement lors de la livraison ou de la réalisation du service. Le paiement ultérieur ne justifie pas d’attendre pour facturer.
Des exceptions existent, notamment pour certaines opérations internationales et la facturation périodique. Un acompte appelle également un traitement distinct. Ne confondez pas la facture d’acompte, qui constate un versement initial, avec la facture finale.
Pour une vente de biens à un particulier, la facture est notamment obligatoire à sa demande ou lors d’une vente à distance. Un revendeur en ligne doit donc prévoir son émission dans le parcours de commande. Pour les services, des règles propres aux notes s’appliquent.
Identifiez ainsi trois éléments avant de préparer le document : la qualité du client, le pays et la nature de l’opération. Cette qualification évite d’appliquer un modèle professionnel à toutes vos ventes sans distinction.
Top 5 des blocs de mentions obligatoires à vérifier
Relisez votre facture par blocs pour contrôler les informations sans disperser votre attention. Chacun correspond à une vérification concrète.
1. Le vendeur. Une société indique sa dénomination, son siège, sa forme juridique, son capital et son Siren. Un entrepreneur individuel indique son nom, son adresse, son Siren et la mention EI. Le commerçant précise aussi le RCS et sa ville.
2. Le client. Renseignez son identité et son adresse. Précisez l’adresse de facturation distincte. Reprenez le bon de commande lorsqu’il a été établi par l’acheteur.
3. Les références. Affichez la date d’émission, celle de la livraison ou de la prestation et un numéro unique. Respectez une séquence chronologique continue.
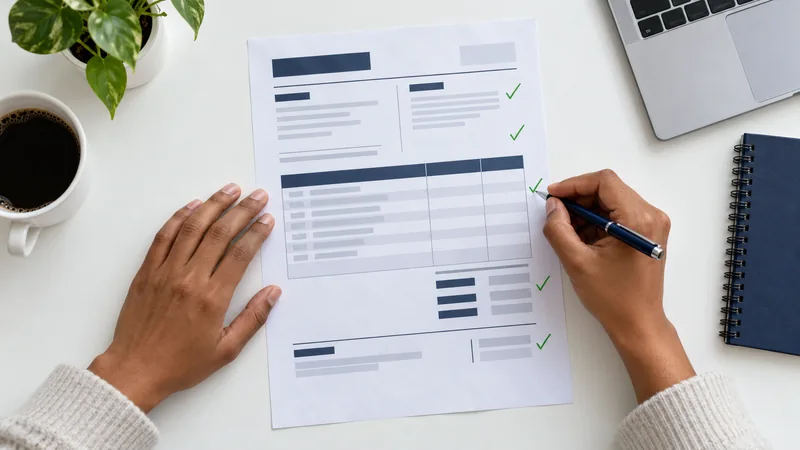
4. Les lignes vendues. Indiquez désignation, quantité, prix unitaire HT, réductions et taux de TVA. Présentez les montants de TVA et les totaux HT et TTC.
5. Le règlement. Mentionnez échéance, escompte et pénalités applicables. Ajoutez les identifiants TVA requis et les mentions particulières à votre situation.
Vérifiez les détails avec Mentions obligatoires sur une facture. Cette référence complète votre contrôle selon l’activité et le statut.
Comment facturer avec ou sans TVA ?
Le statut de micro-entrepreneur ne signifie pas automatiquement que vous facturez sans TVA. Vérifiez votre régime, vos éventuelles options et les règles de l’opération. Une franchise en base se distingue d’une exonération liée à la transaction.
En franchise en base, ne collectez pas de TVA. En 2026, inscrivez « TVA non applicable, article 293 B du CGI ». Vous ne devez pas présenter une TVA déductible pour votre acheteur. Votre facture doit expliquer clairement l’absence de taxe.
Lorsque la TVA s’applique, utilisez le taux correspondant à chaque ligne. Calculez la base après les réductions concernées. Si plusieurs taux coexistent, distinguez leurs bases et leurs montants.
Notre guide sur le calcul de la TVA explique le passage des ventes à la déclaration. Pour les biens d’occasion ou l’international, contrôlez d’abord le régime applicable avant de reproduire un calcul standard.
Quelles conditions de paiement faut-il indiquer ?
L’échéance doit être explicite et cohérente avec votre accord commercial. Entre professionnels, le délai habituel est de trente jours après réception des marchandises ou réalisation du service. Des conditions différentes peuvent être convenues dans les limites légales.
Hors régimes particuliers, les plafonds négociés peuvent atteindre soixante jours après émission ou quarante-cinq jours fin de mois sous conditions. Vérifiez les règles sectorielles avant d’utiliser ces durées. Une date précise évite les interprétations du client.
Indiquez aussi les conditions d’escompte. Si vous n’en proposez pas, écrivez « Aucun escompte pour paiement anticipé ». Prévoyez le taux des pénalités de retard et l’indemnité forfaitaire de recouvrement de 40 €. Cette indemnité concerne les clients professionnels.
Consultez les délais de paiement entre professionnels et pénalités de retard pour vérifier votre paramétrage. Le taux choisi doit notamment respecter le minimum légal. Ces conditions doivent rester cohérentes avec vos conditions générales de vente.
Modèle de facture : un exemple B2B rempli
Voici une simulation pour une vente française ordinaire entre deux PME. Les entreprises et adresses sont fictives ; les identifiants neutralisés ne doivent jamais servir à facturer. La livraison correspond à l’adresse du client.
| Champ | Exemple |
| Vendeur | Clavier Démo SAS, capital 5 000 €, 10 rue Exemple, 75001 Paris |
| Identification vendeur | Siren 000000000 ; RCS Paris 000000000 ; TVA FR00000000000 |
| Client | Bureau Démo SARL, 20 rue Modèle, 69002 Lyon |
| Identification client | Siren 000000000 ; TVA FR00000000000 |
| Facture | F2026-0042 ; émission et livraison : 02/11/2026 |
| Commande | BC-2026-087 ; nature : livraison de biens |
| Marchandises | 10 claviers K100 × 50 € HT = 500 € HT |
| Remise | 10 % sur les claviers, soit 50 € HT |
| Transport | 20 € HT ; TVA 20 % |
| Totaux | 470 € HT ; TVA 20 % : 94 € ; TTC : 564 € |
| Paiement | Virement au 02/12/2026 ; aucun acompte ; net à payer : 564 € |
| Conditions | Aucun escompte ; pénalités : 15 % annuels dès le lendemain de l’échéance ; indemnité forfaitaire de recouvrement : 40 € |
Adaptez les mentions aux situations particulières et utilisez le circuit de transmission requis. Vérifiez les identifiants réels avant validation.
Cas pratique : calculer une remise puis un retour
Reprenons les montants de la facture d’exemple. Les dix claviers représentent 500 € HT avant remise. La réduction atteint 50 €, laissant 450 € HT de marchandises. Avec 20 € HT de transport, la base taxable atteint 470 €.
À 20 %, la TVA représente 94 €. Le client règle donc 564 € TTC. Le rapprochement doit porter sur cette somme, et non sur les 600 € TTC calculés avant remise et transport.
Supposons ensuite un retour accepté de deux claviers après paiement. Leur prix remisé atteint 45 € HT par unité. Si le transport reste dû, l’avoir représente 90 € HT, plus 18 € de TVA, soit 108 € TTC.
Le remboursement atteint alors 108 €, et le montant conservé reste de 456 € TTC. Ce cas pédagogique montre pourquoi l’avoir reprend le prix réellement facturé. Pour d’autres opérations, consultez le guide sur le TVA e-commerce.
Comment choisir un logiciel de facturation fiable ?
Choisissez votre outil à partir de vos opérations, puis testez ses fonctions. Un consultant doit détailler ses prestations. Un revendeur de mobilier doit suivre les livraisons, remises et retours. Une boutique multicanale doit éviter les doublons entre commandes.
Pendant la démonstration, reproduisez la facture de 564 € et l’avoir de 108 €. Vérifiez les calculs, la numérotation et les liens entre documents. Contrôlez aussi les droits de modification après émission. Un simple modèle esthétique ne suffit pas à valider l’outil.
Demandez ensuite comment récupérer les factures, les pièces jointes et les données comptables. Vérifiez le coût des utilisateurs, des connexions et de l’archivage. Faites confirmer les services inclus dans l’abonnement.
Enfin, identifiez la plateforme agréée utilisée pour les échanges électroniques. Faites préciser le circuit complet et les responsabilités de chaque prestataire. Retenez une solution seulement après avoir testé une vente, une correction et l’export de vos données.
Tendances : préparer la facturation électronique de 2027
Depuis le 1er septembre 2026, les entreprises françaises assujetties à la TVA doivent pouvoir recevoir les factures électroniques concernées. Les grandes entreprises et ETI doivent également les émettre. Pour les PME et micro-entreprises, l’émission obligatoire commence le 1er septembre 2027.
La franchise en base ne suffit pas à sortir du dispositif. L’e-invoicing concerne notamment les opérations domestiques B2B entrant dans son champ. Les ventes aux particuliers relèvent d’un traitement distinct, avec transmission de données selon les opérations.
Un PDF ordinaire envoyé par email ne répond pas à l’obligation d’émission électronique. Les échanges passent par une plateforme agréée, directement ou via un logiciel compatible. Vérifiez le Calendrier officiel de la facturation électronique.
Quatre mentions supplémentaires accompagnent votre échéance d’émission : Siren du client professionnel, adresse de livraison différente, nature des opérations et option TVA sur les débits si applicable. Préparez ces champs dans votre fichier clients. La priorité consiste à fiabiliser les données avant de multiplier les automatisations.
Comment corriger et conserver vos factures ?
Après émission, ne remplacez pas silencieusement le contenu d’une facture. Gardez le document d’origine et rendez la correction compréhensible. Une numérotation continue perd son intérêt si plusieurs versions contradictoires circulent avec la même référence.
Avant règlement, une facture rectificative peut annuler et remplacer le document erroné. Elle reçoit un nouveau numéro et cite explicitement la facture initiale. Après paiement, utilisez un avoir pour corriger ou annuler tout ou partie du montant.
Conservez les factures émises et reçues pendant dix ans comme pièces comptables. Préservez également les éléments utiles au rapprochement : commandes, livraisons, retours et paiements. Le classement doit permettre de reconstituer une opération sans dépendre d’un seul collaborateur.
Testez régulièrement la récupération d’un document ancien et son export. Vérifiez aussi les sauvegardes et les accès. Ce contrôle pratique évite de découvrir les limites du stockage lors d’un changement de logiciel ou d’une demande du comptable.
FAQ : les réponses essentielles pour facturer correctement
Ces réponses résument les décisions courantes. Elles concernent les situations simples ; un régime particulier nécessite une vérification supplémentaire avant émission.
Peut-on faire une facture avec Excel ?
Oui, si les obligations applicables sont respectées. Excel seul ne satisfait pas le circuit imposé pour l’émission électronique obligatoire.
Un micro-entrepreneur facture-t-il toujours sans TVA ?
Non. Cela dépend de son régime et de sa situation. La franchise en base doit être vérifiée.
Peut-on supprimer une facture émise ?
Non, il faut préserver sa trace. Utilisez une facture rectificative ou un avoir selon la situation.
Un PDF constitue-t-il une facture électronique conforme à la réforme ?
Un PDF ordinaire envoyé par email ne suffit pas. Le document doit emprunter le circuit réglementaire applicable.
Avant votre prochaine facture, vérifiez l’identité, les références, les calculs et le paiement. Contrôlez ensuite la transmission et l’archivage. Cette routine associe conformité du document et fiabilité du suivi.
A propos de l’auteur :
Cet article a été rédigé par Sophie, experte des outils de gestion et de la transformation numérique des entreprises (TPE/PME). Elle accompagne depuis plus de 8 ans les entrepreneurs indépendants.
Retrouvez Sophie, experte des outils de gestion pour TPE/PME.
Commentaires récents