Le BFR, ou besoin en fonds de roulement, mesure le financement mobilisé par le cycle d’exploitation. Il traduit les décalages entre les stocks, les paiements clients et les règlements fournisseurs.
Sa formule commerciale simplifiée est : BFR = stocks + créances clients − dettes fournisseurs. Un résultat positif indique un besoin à financer. Un résultat négatif traduit une ressource issue du cycle. Voici comment calculer cet indicateur et choisir les bonnes actions.
Qu’est-ce que le besoin en fonds de roulement ?
Le besoin en fonds de roulement correspond à l’argent engagé dans l’activité avant sa récupération par les encaissements. Un commerçant achète des marchandises, les conserve, puis les vend. Il peut devoir régler ses fournisseurs avant de recevoir les paiements clients.
Prenons un revendeur de mobilier professionnel. Ses bureaux restent plusieurs semaines en entrepôt. Après livraison, ses clients bénéficient encore d’un délai de règlement. Ces deux périodes immobilisent des ressources, partiellement compensées par le crédit fournisseur.
Le BFR dépend ainsi des conditions commerciales et de la vitesse d’écoulement des produits. Deux entreprises réalisant le même chiffre d’affaires peuvent présenter des besoins très différents.
Les prestataires sont également concernés. Les travaux en cours et les factures non encaissées créent parfois un besoin, même sans marchandises. Un stock inexistant ne garantit donc pas un BFR nul. L’analyse doit toujours correspondre au fonctionnement réel de l’entreprise.
Pourquoi surveiller le BFR pendant la croissance ?
Une hausse des ventes peut absorber de la trésorerie avant de produire des encaissements. L’entreprise commande davantage, renforce ses stocks et accorde éventuellement du crédit aux nouveaux clients. Elle doit financer cet intervalle, même si chaque vente dégage une marge.
Notre guide pour calculer la marge d’une entreprise aide à mesurer cette rentabilité. Le BFR répond à une autre question : combien d’argent reste immobilisé dans le cycle commercial ?
La croissance n’augmente cependant pas systématiquement le besoin. Des acomptes, des règlements immédiats ou une rotation accélérée peuvent compenser les achats supplémentaires. Il faut donc examiner les conditions réelles des commandes.
Avant une promotion importante, estimez les achats à avancer et les dates d’encaissement. Un revendeur textile doit notamment anticiper les réassorts et les retours. Cette préparation évite de découvrir un manque de liquidités après le lancement commercial.
Comment calculer le BFR à partir des données comptables ?
Commencez par fixer une date. Dans le bilan et les états détaillés, relevez les stocks, les créances clients et les dettes fournisseurs. Utilisez la balance auxiliaire pour identifier les factures restant ouvertes. Rapprochez ensuite ces montants de l’inventaire et des règlements enregistrés.
Les stocks sont valorisés au coût, jamais au prix de vente. Avec une TVA récupérable, ils sont généralement exprimés HT. Les factures clients et fournisseurs restant dues sont retenues TTC. Le guide du calcul HT, TVA et TTC clarifie ces bases.
La formule à trois postes reste simplifiée. Le BFR d’exploitation complet inclut aussi les autres créances et dettes liées à l’activité. Les acomptes reçus constituent notamment une ressource à examiner.
Consultez la définition du besoin en fonds de roulement par Bpifrance Création. Pour analyser un bilan complet, faites valider les retraitements par votre expert-comptable.
Cas pratique : calculer puis réduire le BFR d’un revendeur
Cette simulation concerne un revendeur d’accessoires informatiques. Les chiffres sont hypothétiques et vérifiables ; aucun témoignage client n’est revendiqué. Le tableau compare deux situations, avec TVA récupérable et dettes fournisseurs inchangées.
| Poste | Situation initiale | Après ajustement |
| Stocks au coût HT | 30 000 € | 22 000 € |
| Créances clients TTC | 24 000 € | 18 000 € |
| Dettes fournisseurs TTC | 18 000 € | 18 000 € |
| BFR simplifié | 36 000 € | 22 000 € |
Le calcul initial donne 30 000 + 24 000 − 18 000 = 36 000 €. Après ajustement, le besoin atteint 22 000 + 18 000 − 18 000 = 22 000 €.
La diminution de 14 000 € provient du stock réduit et des créances encaissées. Elle ne représente pas un bénéfice supplémentaire. Sa traduction bancaire dépend aussi des autres opérations.
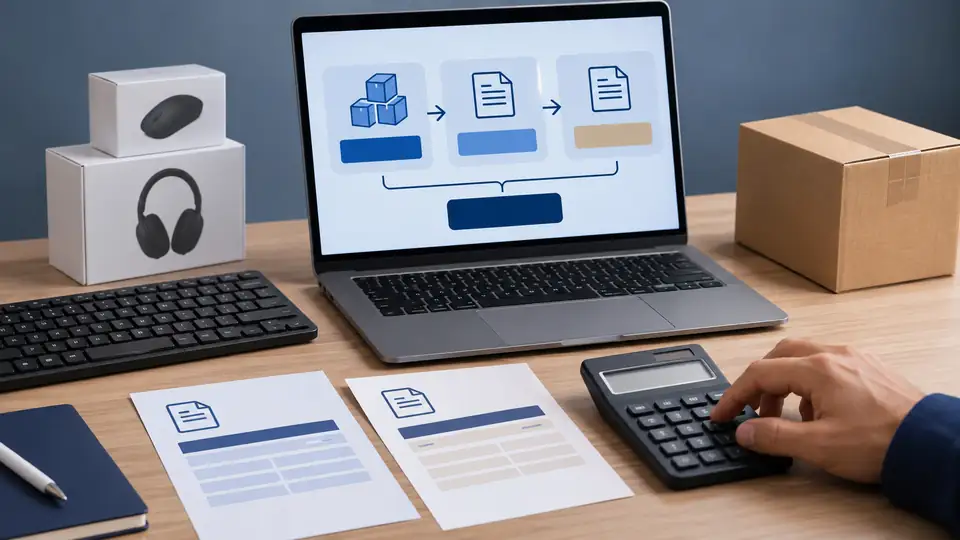
Vous pouvez reprendre ces trois lignes dans un tableur et comparer plusieurs scénarios. Ajoutez séparément les autres postes d’exploitation pour obtenir une analyse complète. Vérifiez enfin que la baisse du stock n’entraîne pas de ruptures pénalisantes.
Comment interpréter un BFR positif, négatif ou nul ?
Un BFR positif signifie que les besoins du cycle dépassent ses ressources. L’entreprise doit financer l’écart. Cette situation peut être normale chez un grossiste qui stocke longtemps et vend à crédit. Elle devient préoccupante si le besoin augmente sans explication commerciale.
Un BFR négatif traduit des ressources supérieures aux besoins du cycle. Un commerce encaissant immédiatement peut en bénéficier lorsque ses fournisseurs sont réglés plus tard. Vérifiez toutefois que cette ressource ne résulte pas d’échéances impayées.
Un BFR nul indique un équilibre à la date observée. Il ne garantit pas la capacité à payer un investissement ou un remboursement d’emprunt. Le solde bancaire dépend d’autres flux.
Interprétez donc le signe avec son évolution. Une baisse peut provenir d’une meilleure organisation, mais aussi d’un recul des ventes. Comparez les stocks, les créances et les dettes avant de conclure à une amélioration.
BFR, fonds de roulement et trésorerie : quelles différences ?
Le BFR décrit le besoin du cycle courant. Le fonds de roulement net global mesure les ressources stables restantes après financement des immobilisations. La trésorerie nette traduit leur articulation : trésorerie nette = fonds de roulement net global − BFR global.
Ces indicateurs sont complémentaires. Le tableau montre les questions auxquelles ils répondent.
| Indicateur | Question de gestion |
| BRF | Quel montant le cycle immobilise-t-il ? |
| Fonds de roulement | Quelles ressources stables restent disponibles ? |
| Trésorerie nette | Quel excédent ou déficit résulte de leur différence ? |
Supposons un fonds de roulement de 50 000 € et un BFR global de 36 000 €. La trésorerie nette atteint 14 000 €. Avec seulement 25 000 € de fonds de roulement, elle devient négative : −11 000 €.
Dans cet exemple, le BFR global est supposé égal au calcul simplifié précédent. Cette égalité suppose que les autres composantes se compensent ou soient nulles. Ne mélangez pas des périmètres différents dans votre diagnostic.
Comment calculer le BFR en jours de chiffre d’affaires ?
Le ratio en jours rapporte le besoin à la taille de l’activité. Utilisez la formule BFR moyen ÷ chiffre d’affaires annuel HT × 365. Conservez la même convention pour comparer plusieurs exercices et précisez le périmètre retenu.
Avec un BFR moyen de 36 000 € et un chiffre d’affaires de 600 000 € HT, le résultat atteint 21,9 jours. Calcul : 36 000 ÷ 600 000 × 365. À chiffre d’affaires identique, un BFR moyen de 22 000 € représente 13,4 jours.
Ce ratio ne correspond pas au délai de paiement des clients. Il exprime le besoin global en équivalent de chiffre d’affaires. Les durées de stockage et de crédit nécessitent des indicateurs distincts.
Pour une activité saisonnière, calculez une moyenne à partir des situations mensuelles. Examinez aussi le besoin maximal avant les périodes fortes. Une moyenne annuelle peut masquer un pic de financement important.
Top 5 des leviers pour réduire son BFR
Agissez d’abord sur la principale cause du besoin. Ces cinq leviers permettent d’améliorer le cycle sans sacrifier systématiquement les ventes ou les relations fournisseurs.
1. Réduire les stocks dormants. Repérez les références anciennes et ajustez les réassorts. Préservez les produits essentiels pour éviter les ruptures.
2. Facturer rapidement. Émettez les factures dès que les conditions prévues sont réunies. Une livraison non facturée retarde l’encaissement.
3. Traiter les retards clients. Distinguez oubli, litige et difficulté financière. Adaptez les relances à chaque situation.
4. Négocier des acomptes. Sur une commande personnalisée, ils réduisent les dépenses avancées. Formalisez leurs modalités dans les documents commerciaux.
5. Adapter les échéances fournisseurs. Négociez des conditions compatibles avec vos encaissements et le cadre applicable. Un retard unilatéral fragilise la relation commerciale.
Mesurez ensuite le montant dégagé et ses effets opérationnels. Une promotion sur les invendus peut libérer de l’argent, tout en réduisant la marge. L’amélioration doit rester économiquement cohérente.
Comment choisir le financement et l’outil de suivi ?
Choisissez le financement selon la durée et l’origine du besoin. Une composante permanente appelle des ressources durables adaptées. Une pointe saisonnière nécessite une solution dont le remboursement correspond aux encaissements attendus.
Une facilité de caisse peut couvrir un décalage bref, sous réserve d’accord bancaire. L’affacturage permet de mobiliser des créances professionnelles éligibles. Comparez le coût total, les garanties, les exclusions et les recours. Évitez de financer durablement un déséquilibre structurel avec une solution très courte.
Pour le suivi, un tableur convient à une activité simple. Un logiciel devient pertinent avec plusieurs canaux, des stocks importants ou de nombreuses factures. Testez ses connexions et la qualité des données importées.
Notre méthode de gestion de trésorerie en PME complète cette organisation. Avant toute demande de financement, préparez un prévisionnel présentant le besoin maximal, sa durée et les hypothèses d’encaissement.
Tendances : rapprocher factures, marketplaces et encaissements
Le rapport 2025 de l’Observatoire des délais de paiement, publié en septembre 2026, relève 13,4 jours de retard fin 2025. Ce chiffre mesure un retard, pas la durée totale entre facturation et paiement.
Pour les revendeurs en ligne, surveillez aussi les reversements des intermédiaires. Dans une simulation, un acheteur règle 1 200 €, mais la plateforme ne reverse les fonds que sept jours après. Le paiement commercial ne constitue donc pas une disponibilité bancaire immédiate.
Suivez cette somme dans le poste approprié jusqu’au versement. Évitez de la compter simultanément comme créance client et fonds à recevoir. Examinez également commissions, réserves et remboursements pour rapprocher le montant attendu du montant reçu.
Le pilotage automatisé n’est utile que si ces rapprochements sont fiables. Comparez chaque mois les prévisions aux encaissements effectifs. En période de pic commercial, rapprochez les contrôles pour anticiper les écarts.
FAQ : les réponses essentielles sur le BFR
Ces réponses résument les décisions les plus courantes. Gardez un périmètre constant pour comparer vos résultats et comprendre les variations observées.
Quelle est la formule du BFR ?
Le calcul commercial simplifié est : stocks + créances clients − dettes fournisseurs. Le calcul complet ajoute les autres postes concernés.
Faut-il calculer le BFR HT ou TTC ?
Généralement, stocks HT lorsque la TVA est récupérable ; créances clients et dettes fournisseurs TTC. Les autres postes complètent l’analyse.
Un BFR négatif est-il toujours favorable ?
Non. Vérifiez qu’il repose sur un cycle commercial sain, sans retards fournisseurs subis.
Existe-t-il un bon niveau de BFR ?
Aucun seuil universel ne convient. Comparez votre historique, votre saisonnalité et des entreprises réellement comparables.
À quelle fréquence le suivre ?
Une actualisation mensuelle constitue une base pratique. Contrôlez davantage les encaissements pendant les pics d’activité ou les tensions de trésorerie.
À propos de l’auteur :
Cet article a été rédigé par Sophie, experte des outils de gestion et de la transformation numérique des entreprises (TPE/PME). Elle accompagne depuis plus de 8 ans les entrepreneurs indépendants.
Découvrir le profil de Sophie, expert des outils de gestion des TPE/PME.
Commentaires récents